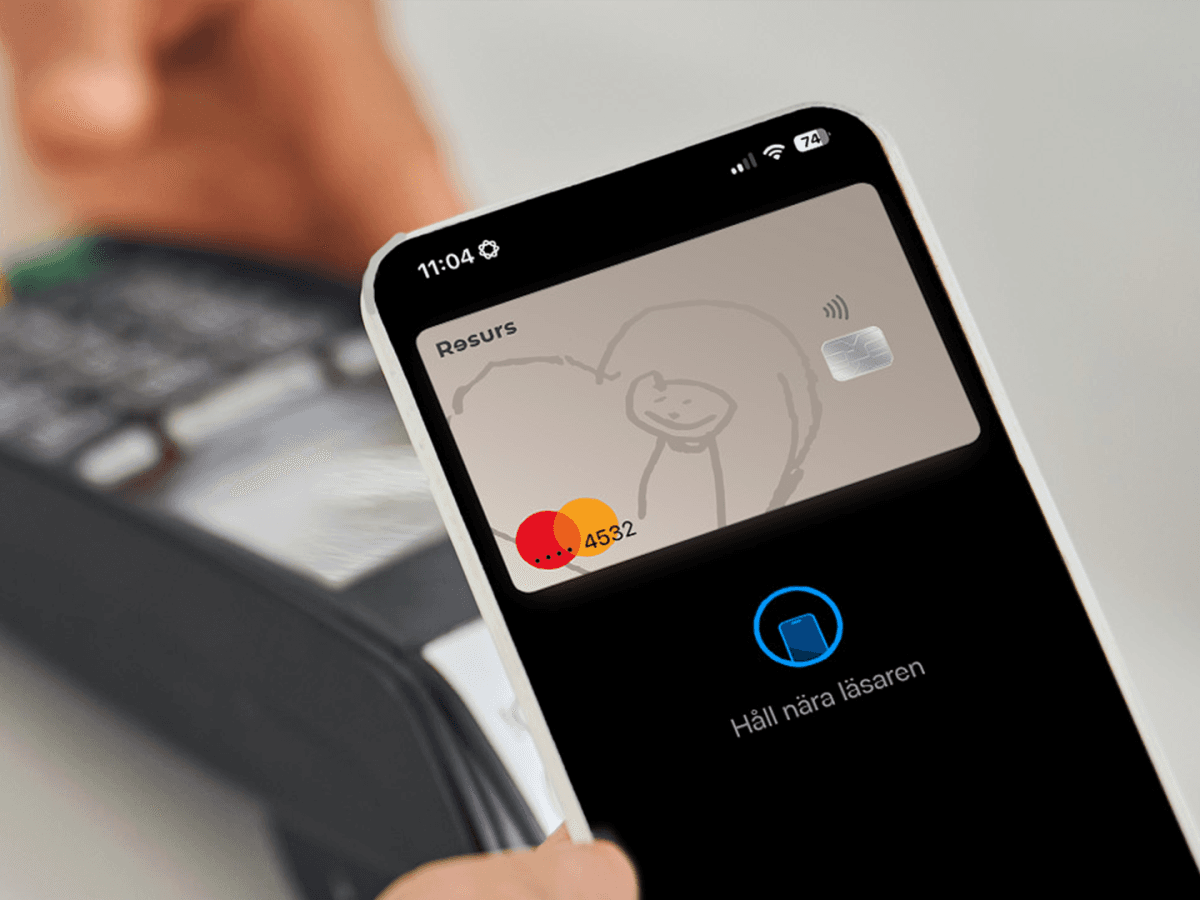
Kreditkortet som sparar din cashback med 3 % ränta*
Spara, låna och försäkra smartare. Här samlas alla aktuella rabatter på banktjänster, försäkringar och privatekonomi för Familjekortets medlemmar.
4 aktuella erbjudanden · 3 partners
1 / 1
 Resurs Bank
Varje gång du betalar med Resurs Family får du tillbaka upp till 1 %. Pengarna sätts automatiskt in på ett sparkonto med 3 % ränt…
680 familjer hämtade
Resurs BankBetala med kortet precis som du brukar. På de flesta vardagsköp får du tillbaka 1 %, och kortet kostar ingenting att ha. Pengarna…
1262 familjer hämtade

 Avida
Livet är fullt av utgifter! Passa då på att få lite tillbaka. Just nu får du 500 kr tillbaka när du gör minst fem köp och handlar…
1079 familjer hämtade

 Sejfa
Använd koden FAMILJEKORTET när du tecknar hemförsäkring med Sejfa så får du 40% rabatt på hela första årets hemförsäkring. Det hä…
2203 familjer hämtade
Välj ett erbjudande
Bläddra bland alla aktuella bank & försäkring-rabatter ovan och välj det som passar din familj.
Få rabattkoden på mejl
Fyll i din e-postadress så skickar vi koden direkt — helt gratis, ingen bindningstid.
Aktivera hos partnern
Klistra in koden i kassan eller följ instruktionerna i mailet. Klart!
Alla aktuella bank & försäkring-erbjudanden listas på den här sidan, sorterade efter partner. Klicka på ett kort för att få rabattkoden skickad direkt till din e-post — helt gratis.
Just nu har vi 4 aktuella erbjudanden från 3 partners inom bank & försäkring. Listan uppdateras så fort nya kampanjer släpps.
Nej. Alla rabatter på Familjekortet är kostnadsfria att använda — inget kort, inga avgifter, ingen bindningstid. Du betalar bara det ordinarie priset efter rabatten hos respektive partner.
I de flesta fall går rabattkoderna inte att kombinera med andra pågående kampanjer, men du kan använda olika koder hos olika partners. Se villkoren på respektive kampanjsida för detaljer.
Varje erbjudande har ett eget slutdatum som visas på kampanjsidan. Vi tar bort utgångna rabatter löpande så att du alltid ser de aktuella erbjudandena först.
Här samlar vi aktuella förmåner inom försäkring och, när sådana finns, bank och kredit för familjer. Börja med att välja rätt avtalsområde. Kontrollera sedan rabatt, total kostnad, villkor och vem som ansvarar för avtalet.
En rabatt kan vara värdefull, men den säger inte allt om vad avtalet kostar eller täcker. Därför hjälper vi dig att granska erbjudandet innan du går vidare till partnerns offert och villkor.
Aktuella erbjudanden presenteras i förmånsöversikten på sidan. Kontrollera alltid produktområde, målgrupp, kampanjperiod, prisuppgift, viktiga villkor och datum för senaste kontroll innan du går vidare till partnerns offert.
Varje erbjudande bör vara lätt att kontrollera utan att du behöver tolka kampanjtexten själv. Se därför efter om kortet anger om erbjudandet gäller nya eller befintliga kunder, om priset är ett fast pris, frånpris eller kräver en individuell offert samt hur rabatten aktiveras.
Försäkringserbjudanden bör också tydligt visa avtalspart eller försäkringsgivare, självrisk när den är känd, centrala begränsningar och en länk till villkoren. För bank- och kreditprodukter behöver motsvarande uppgifter om kreditgivare, effektiv ränta, avgifter och kreditprövning framgå. Saknas viktiga uppgifter i översikten ska du kontrollera dem i partnerns dokumentation innan du tecknar.
Börja med behovet, inte rabatten. Försäkringar för hemmet, personskydd och bank- eller kreditprodukter går inte att ersätta med varandra. En tydlig uppdelning gör det lättare att jämföra rätt saker.
Hemförsäkring gäller i första hand sådant som rör boendet, hushållets saker och vissa ansvarssituationer. Vilken omfattning som behövs påverkas bland annat av boendeform, vilka som bor i hushållet och om det behövs särskilda tillägg.
Personförsäkringar kan handla om skydd vid olycksfall, sjukdom eller dödsfall. Här kan hälsoprövning, ålder, tidigare försäkringsskydd och undantag få stor betydelse. Byt därför inte en befintlig personförsäkring bara för att ett nytt erbjudande ser billigare ut.
Bank- och kreditprodukter ska bedömas separat från försäkringar. Om vi visar sådana förmåner ska du kontrollera kreditgivare, effektiv ränta, årsavgift, uttagsavgifter, valutaväxlingsavgift och kraven för eventuell bonus eller återbäring.
Personskydd kräver ofta en mer noggrann jämförelse än en vanlig kampanj. Särskilt viktigt är att förstå vad som gäller vid hälsodeklaration, medicinsk bedömning, undantag och byte från ett befintligt skydd.
Gå vidare till Välj barn-, olycksfalls- eller livförsäkring för fördjupning om hur olika personförsäkringar fungerar och vad du bör kontrollera innan du byter.
En introduktionsrabatt påverkar ofta bara en begränsad del av avtalstiden. Därför behöver du se både kostnaden under kampanjen och vad avtalet kan kosta när ordinarie pris börjar gälla.
Räkna alltid med den faktiska premie eller avgift som står i din offert. Ett frånpris är inte samma sak som din familjs slutliga kostnad. Försäkringspremier kan påverkas av exempelvis bostad, ort, omfattning, antal försäkrade, valda tillägg och skadehistorik.
En enkel beräkning för det första året är: antal kampanjmånader gånger kampanjpremien, plus resterande månader gånger ordinarie premie, plus avgifter och valda tillägg. Om rabatten gäller hela första året kan du jämföra den rabatterade årspremien med den individuella ordinarie årspremien i samma offert.
För kommande år bör du inte utgå från att premien blir oförändrad. Försäkringar förnyas ofta automatiskt inför en ny period. Premie och villkor kan då ändras enligt avtalet och informationen från försäkringsbolaget. Se därför ett framtida pris som en uppgift att kontrollera, inte som ett löfte från en kampanj.
Om en årspremie är 4 000 kronor och rabatten är 25 procent under första året blir kampanjpremien 3 000 kronor. Besparingen under den perioden är 1 000 kronor, förutsatt att rabatten beräknas på hela premien och att inga andra kostnader tillkommer.
Exemplet visar bara beräkningssättet. Din premie, rabattens grund och vilka delar av avtalet som omfattas ska alltid framgå i partnerns offert.
Högst rabatt behöver inte ge lägst kostnad eller bäst skydd. Ett alternativ med låg grundpremie kan vara billigare än ett med större procentsats. Samtidigt kan en lägre premie bero på högre självrisk, lägre försäkringsbelopp eller färre skadehändelser som omfattas.
Jämför därför bara produkter som fyller samma behov. Två hemförsäkringar kan jämföras med varandra om du granskar deras omfattning. En hemförsäkring kan däremot inte ställas mot en olycksfallsförsäkring som om den ena ersatte den andra.
Läs förköpsinformationen och de fullständiga villkoren innan du tecknar. Där framgår vad försäkringen omfattar, vilka begränsningar som gäller och hur ersättning bedöms. Ett angivet försäkringsbelopp är inte en garanti för att hela beloppet betalas ut vid varje skada. Ersättningen beror på skadehändelsen och villkoren.
Jämför inte bara den största siffran på erbjudandekortet. Ställ samma frågor till varje alternativ och jämför svaren under samma period.
Samlingsrabatt innebär vanligtvis att ett försäkringsbolag ger rabatt när flera kvalificerande försäkringar samlas hos samma aktör. Villkoren skiljer sig mellan bolag. Det kan krävas ett visst antal avtal eller särskilda kombinationer av exempelvis hem-, fordons- och personförsäkringar.
Bedöm en samlingsrabatt utifrån hela kostnaden och hela skyddet. Räkna först på premien för varje försäkring med och utan samling. Jämför sedan självrisker, omfattning, tillägg och villkor. En rabatt på ett avtal kan ätas upp av en högre premie eller sämre omfattning på ett annat.
Kontrollera också vad som händer om du flyttar eller avslutar ett kvalificerande avtal. Om rabatten bygger på flera försäkringar kan övriga premier ändras när en försäkring flyttas. Det ska framgå av villkoren eller i den offert du får.
Om en samlingsförmån visas ska du kunna se vilka produkter som kvalificerar, vilka rabattsteg som gäller och hur rabatten påverkas om ett avtal ändras eller avslutas.
När du använder en förmån behöver du skilja mellan den som visar erbjudandet, partnern som hjälper dig vidare och den part som faktiskt ingår avtalet. Försäkringsgivaren bär normalt försäkringsrisken och ansvarar för ersättningen. Kontrollera i villkoren vem som praktiskt hanterar skadeanmälan och skaderegleringen. Vid bank- och kreditprodukter är kreditgivaren den som ansvarar för kreditprövning, kreditbeslut och kreditvillkor.
Kontrollera därför alltid avtalspartens namn i offerten, försäkringsbrevet eller kreditavtalet. Där ska du också kunna se vem du kontaktar vid frågor, skada, klagomål eller ändringar i avtalet.
Hos oss samlar vi förmåner och hjälper dig att hitta rätt avtalsområde. Partnerns dokumentation styr dock alltid pris, beviljande, villkor, avtalsstart och hantering efter tecknande. Läs den informationen innan du godkänner ett avtal.
Följ aktiveringsinstruktionen i erbjudandet. Det kan handla om en särskild länk, kod eller inloggning. Gå sedan igenom partnerns offert innan du godkänner något.
Rabatten ska synas i offerten eller avtalet, tillsammans med beloppet eller beräkningsgrunden och perioden den gäller. Om bara rabattsatsen syns bör du be om att få se hur den påverkar din faktiska premie eller kostnad.
Spara offert, förköpsinformation, fullständiga villkor och bekräftelse på att avtalet har startat. De dokumenten gör det lättare att kontrollera kampanjens slutdatum, ordinarie pris och vad som gäller om du behöver ändra eller säga upp avtalet.
Planera ett byte innan du säger upp ett befintligt avtal. Den nya försäkringen ska vara beviljad och ha ett skriftligt startdatum innan den gamla avslutas. Då minskar risken att stå utan skydd eller betala för två liknande försäkringar längre än nödvändigt.
För hem-, villa-, bil- och andra sakförsäkringar gäller ofta en bestämd försäkringsperiod. De kan därför ofta bytas vid huvudförfallodagen även om du betalar premien månadsvis. Läs ditt försäkringsbrev för att se datum och regler för just ditt avtal.
Var särskilt försiktig med barn-, liv-, sjuk- och andra personförsäkringar. En ny ansökan kan kräva hälsodeklaration eller annan riskbedömning. Det kan leda till högre premie, undantag, begränsat skydd eller att ansökan inte beviljas. Avsluta inte det gamla personskyddet innan det nya är slutligt godkänt och villkoren är genomgångna.
Begär en skriftlig bekräftelse när ett avtal sägs upp. Då kan du kontrollera slutdatum och enklare upptäcka om en premie fortsätter att dras.
Familjens avtal behöver ofta ses över när vardagen förändras. Det betyder inte alltid att du behöver teckna nytt. Börja med att kontrollera vad ni redan har, vem som omfattas och om uppgifterna fortfarande stämmer.
Vid födelse eller förändrad försörjning kan det vara relevant att gå igenom befintliga personförsäkringar, förmånstagare, skydd via arbetsgivare och gruppförsäkringar. Kontrollera också om barnet omfattas av ett separat skydd eller om ett nytt skydd behöver utredas.
Vid flytt ska adress, boendeform, hushåll och datum stämma i försäkringen. Den som flyttar till bostadsrätt eller hus behöver också se om ett bostadsrättstillägg eller ett mer omfattande villaskydd behövs. En vanlig hemförsäkring är inte samma sak som en fullständig villaförsäkring.
Vid bilköp behöver försäkringens start samordnas med ägarbytet. Försäkringstagaren ska vara rätt person i förhållande till bilen och användningen. Vid separation är det klokt att gå igenom adresser, försäkrat hushåll, ägande, förmånstagare, autogiro och vem som omfattas av respektive avtal.
Kontrollera datumet för senaste kontroll, kampanjperioden och informationen i partnerns offert. Rabatten, dess belopp eller beräkningsgrund och giltighetstid ska framgå innan du tecknar.
Nej. Jämför slutlig premie, självrisk, försäkringsbelopp, tillägg och undantag. En större procentsats kan ge en högre slutkostnad om grundpriset är högre.
Du kan ha nytta av båda, men de täcker olika risker och ersätter inte varandra. Jämför varje försäkring med andra alternativ inom samma avtalsområde.
Se att den nya försäkringen är beviljad och har ett skriftligt startdatum. Kontrollera sedan uppsägningsregler, huvudförfallodag, pris, omfattning och villkor för det gamla och nya avtalet.
En ny ansökan kan innebära hälsoprövning. Det nya skyddet kan få högre premie, undantag eller inte beviljas. Avsluta därför inte en befintlig personförsäkring innan den nya är slutligt godkänd.
Villkoren varierar mellan bolag. Rabatten kan kräva vissa försäkringstyper eller ett visst antal avtal. Räkna på hela familjens premier och jämför skyddet innan du samlar flera försäkringar.
Kontakta partnern innan du godkänner avtalet. Spara erbjudandets information, offerten och eventuella aktiveringsuppgifter så att du kan visa vilken förmån du försökte använda.
Kontrollera alltid kreditgivare, effektiv ränta, årsavgift, uttags- och valutaväxlingsavgifter, återbetalningsvillkor samt kraven för eventuell bonus eller återbäring.
Börja i den aktuella förmånsöversikten och välj det avtalsområde som matchar familjens behov. Kontrollera alltid rabatt, total kostnad, villkor och avtalspart i partnerns offert innan du tecknar.
Om behovet gäller personskydd kan du gå vidare till vår fördjupning om barn-, olycksfalls- och livförsäkring.